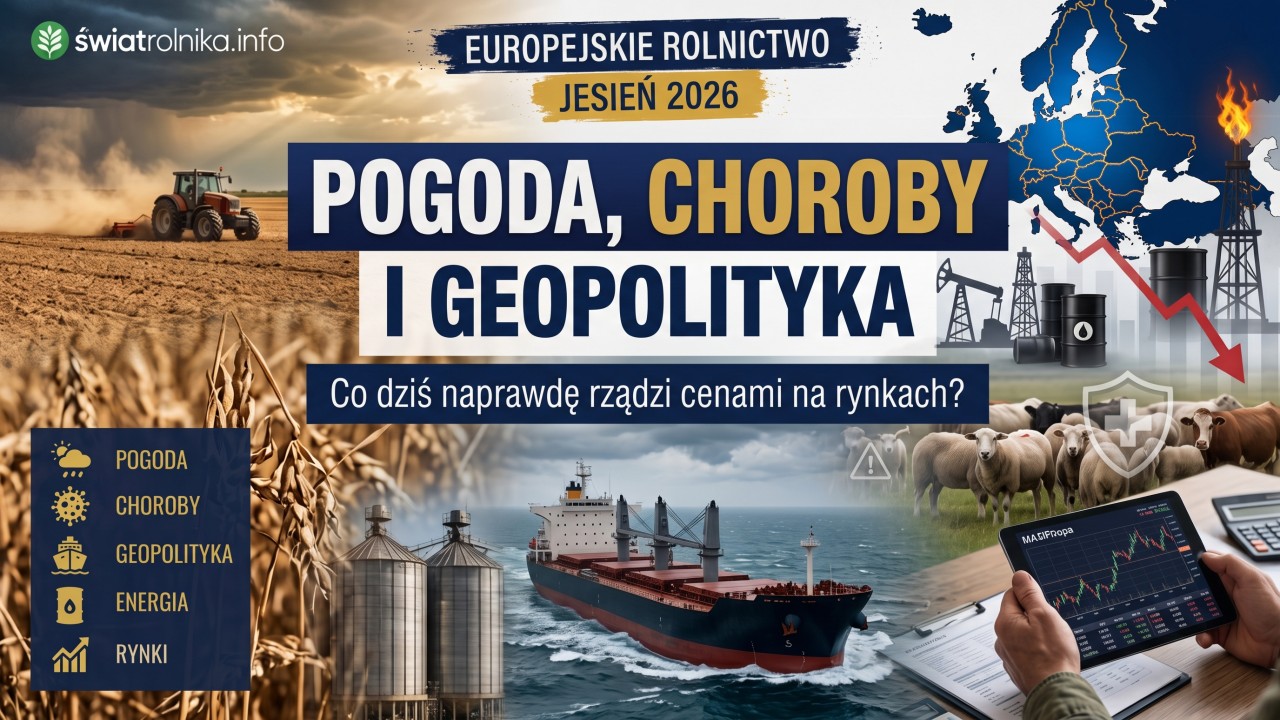
Jeszcze kilka lat temu analiza sytuacji na europejskim rynku rolnym zaczynała się przede wszystkim od pytania o wielkość zbiorów. Dziś to za mało.
O cenie pszenicy może zdecydować atak na statek na Morzu Czarnym. O wyniku hodowcy — wirus przenoszony przez owady. O kosztach produkcji — napięcia wokół dostaw ropy i gazu. A o opłacalności całego gospodarstwa — pogoda, która w ciągu kilku tygodni potrafi zmienić dobrze zapowiadający się sezon w walkę o uratowanie części plonu.
Jesień 2026 roku pokazuje to wyjątkowo wyraźnie.
Wspólnotowe Centrum Badawcze Komisji Europejskiej, JRC, ocenia tegoroczne lato jako wyjątkowo gorące i suche. Wysokie temperatury przyspieszały rozwój roślin, skracały okres nalewania ziarna i ograniczały tworzenie bulw oraz kolb. Jednocześnie spadała produktywność użytków zielonych i dostępność pasz objętościowych.
Wrześniowy biuletyn MARS dodatkowo obniżył prognozy plonowania wielu upraw letnich. W porównaniu z poprzednią prognozą szacunek dla buraków cukrowych został obniżony o 7 proc., a dla kukurydzy ziarnowej i soi o 2 proc. Deszcze, które pojawiły się od połowy sierpnia, przyszły zbyt późno, by odwrócić wcześniejsze straty.
Dla rolnika ważne jest jednak to, co stoi za tymi procentami.
Mniej kukurydzy oznacza nie tylko mniejszy przychód plantatora. To także potencjalnie droższa pasza. Gorsze użytki zielone oznaczają większe zakupy pasz przez hodowców. Słabszy burak oznacza mniej surowca dla cukrowni i wyższy koszt przerobu jednej tony produktu.
W rolnictwie strata na jednym polu bardzo szybko przechodzi na kolejne ogniwa łańcucha.
Jednym z najbardziej nerwowych elementów rynku pozostaje handel zbożem przez Morze Czarne.
Na początku października kolejne ataki na statki handlowe ponownie zwiększyły obawy o możliwość bezpiecznego eksportu zbóż z regionu. 7 października grudniowa pszenica na Euronext dochodziła w trakcie sesji do 248 euro za tonę, najwyżej od około miesiąca.
Dzień później rynek częściowo oddał wzrosty, co dobrze pokazuje skalę zmienności.
Nie chodzi więc o prostą tezę: „wojna oznacza, że zboże będzie już tylko droższe”. Rynek reaguje także na kurs euro, prognozy zbiorów w USA, rosyjskie próby przerzucania eksportu do portów bałtyckich czy aktywność dużych importerów.
Ale jedno pozostaje pewne: bezpieczeństwo żeglugi na Morzu Czarnym stało się elementem kalkulacji każdego europejskiego producenta zbóż — również tego, który nigdy nie sprzedał ani jednej tony bezpośrednio na eksport.
Drugim poważnym sygnałem jest choroba niebieskiego języka.
Według brytyjskich służb weterynaryjnych do 8 października w sezonie 2026/2027 potwierdzono już 3081 zakażonych gospodarstw w Wielkiej Brytanii: 2561 w Anglii, 473 w Walii oraz 47 w Szkocji. Tylko w najnowszej aktualizacji podano 107 nowych przypadków w Anglii. Jednocześnie badano ponad 600 kolejnych podejrzanych gospodarstw.
Dla hodowcy bydła czy owiec w Polsce liczby z Wielkiej Brytanii nie oznaczają, że taki sam scenariusz musi wydarzyć się tutaj.
Są jednak ostrzeżeniem.
Choroby wektorowe pokazują, jak zmienia się europejska mapa ryzyka weterynaryjnego. Wyższe temperatury, przemieszczanie zwierząt i obecność owadów przenoszących wirusa powodują, że zagrożenia, które kiedyś postrzegano jako lokalne, coraz częściej stają się problemem ponadregionalnym.
Konsekwencją choroby nie są wyłącznie padnięcia zwierząt. To także ograniczenia przemieszczania, koszty badań, szczepień, problemy handlowe i niepewność przy zakupie materiału hodowlanego.
Bioasekuracja i monitoring zdrowia stada przestają więc być wyłącznie wymogiem urzędowym. Stają się elementem ekonomiki gospodarstwa.
Kolejnym problemem pozostaje energia.
9 października ropa Brent kosztowała około 102–103 dolarów za baryłkę. Cena spadła tego dnia wraz ze zmniejszeniem części obaw geopolitycznych, ale rynek nadal pozostaje bardzo napięty.
Międzynarodowa Agencja Energetyczna ma 14–15 października doprecyzować zasady uwalniania dodatkowych zapasów paliw po decyzji państw G7 o interwencji na rynku ropy i diesla.
Dla rolnika diesel działa jak podatek nakładany na niemal każdy etap produkcji.
Paliwo potrzebne jest do uprawy, siewu, nawożenia i zbioru. Potem ponownie płaci się za energię przy suszeniu, transporcie do magazynu, przewozie do skupu i dalszej logistyce.
Droższa energia wraca do gospodarstwa jeszcze jednym kanałem — poprzez nawozy.
Dlatego stabilizacja rynku paliw jest dla europejskiego rolnictwa równie ważna jak same ceny płodów rolnych.
Na pierwszy rzut oka unijny handel rolno-spożywczy wygląda bardzo dobrze.
W pierwszych siedmiu miesiącach 2026 roku nadwyżka handlowa sektora wyniosła 30,1 mld euro, czyli o 2,9 mld euro więcej niż w analogicznym okresie poprzedniego roku. Wartość eksportu sięgnęła 138,7 mld euro.
Ale za dużą liczbą kryją się bardzo różne historie.
Eksport do Egiptu wzrósł o 22 proc., głównie dzięki pszenicy. Z drugiej strony Komisja wskazuje na spadek eksportu wieprzowiny. Jednocześnie zwiększył się import soi z Brazylii i nasion słonecznika z Argentyny.
To pokazuje, dlaczego rolnik powinien ostrożnie podchodzić do nagłówków mówiących, że „europejski eksport rolny ma się świetnie”.
Może mieć się świetnie jako całość, podczas gdy konkretna branża — świnie, cukier, mleko czy określona grupa producentów zbóż — przeżywa zupełnie inną rzeczywistość.
Do problemów bieżących dochodzi strategiczna niepewność dotycząca Wspólnej Polityki Rolnej po 2027 roku.
Podczas wrześniowego posiedzenia Rady UE ministrowie rolnictwa ponownie omawiali projekt przyszłych zasad WPR i kwestie, które nadal pozostają nierozstrzygnięte.
Na tym etapie niezwykle ważne jest jedno: rolnicy nie powinni traktować pojawiających się propozycji jako ostatecznego prawa.
Negocjacje trwają.
Dla gospodarstw ma to jednak ogromne znaczenie, bo inwestycje w budynki, maszyny, stada czy systemy nawadniania planuje się na wiele lat. Brak jasności co do przyszłych dopłat, wymagań środowiskowych i zasad wsparcia zwiększa ryzyko każdej takiej decyzji.
Najważniejsza lekcja z europejskiego rynku jesienią 2026 roku jest prosta.
Dziś nie wystarczy wiedzieć, ile ton udało się zebrać z hektara.
Trzeba wiedzieć, co dzieje się z eksportem przez Morze Czarne, jak wygląda cena ropy, jakie choroby zwierząt pojawiają się w sąsiednich krajach, ile paszy zebrała Europa Zachodnia i jakie decyzje przygotowuje Bruksela.
To nie oznacza, że każdy rolnik ma stać się analitykiem giełdowym.
Oznacza natomiast, że przewagę coraz częściej zdobywa gospodarstwo, które potrafi połączyć informację z własną kalkulacją: zna koszt produkcji, wie, przy jakiej cenie może sprzedawać, rozkłada ryzyko i nie podejmuje decyzji wyłącznie na podstawie jednego nagłówka.
Europejskie rolnictwo nadal produkuje ogromne ilości żywności i pozostaje światową potęgą eksportową. Jednocześnie stało się bardziej wrażliwe na pogodę, energię, choroby i geopolitykę.
I właśnie ta zmienność może być największym wyzwaniem dla gospodarstw w 2027 roku.
Artykuł przygotowano na podstawie danych Komisji Europejskiej i JRC, Rady UE, brytyjskich służb Defra/APHA oraz bieżących informacji Reutersa. Notowania cen i dane epidemiologiczne odnoszą się do konkretnych dat wskazanych w tekście i mogą szybko się zmieniać.